中俄泥炭储量比拼:俄罗斯总储量1800亿吨,中国储量是多少?
泥炭,这种看似不起眼的黑褐色土壤,正越来越多地出现在全球气候政策与农业战略的讨论中。它既是园艺中常见的“土壤改良剂”,也是地球巨大的碳储库,被誉为“沉睡的土壤黄金”。
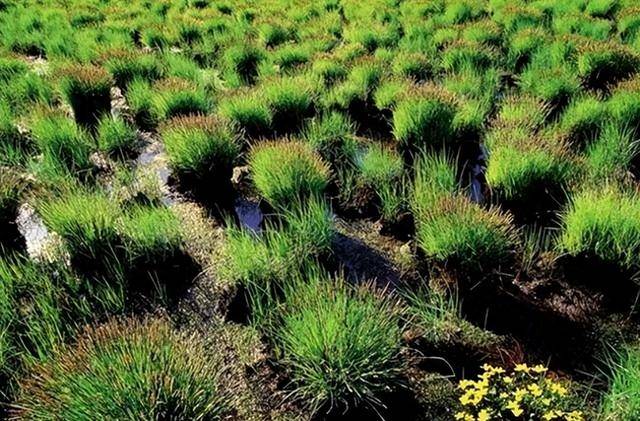
但你知道吗?俄罗斯的泥炭储量高达1800亿吨,占全球近四成;而中国的储量,不足其百分之一。
这一悬殊差距,不仅是自然地理的不同,更折射出两国在发展路径上的深层次博弈。
泥炭帝国的崛起
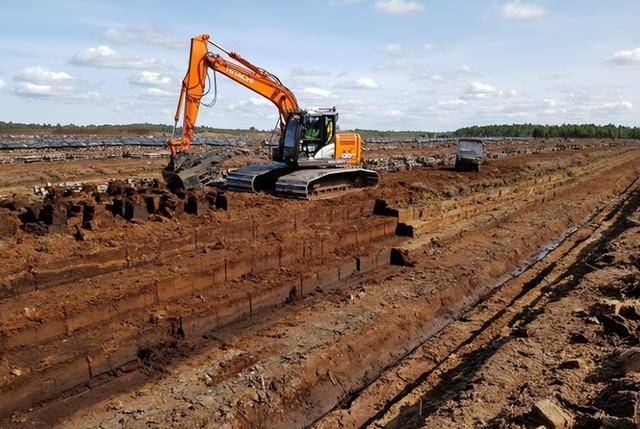
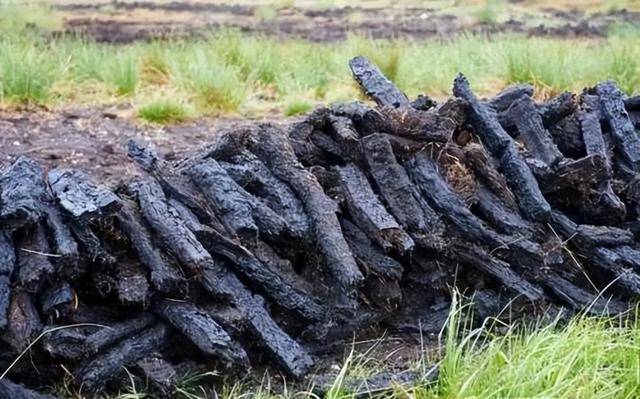
俄罗斯之所以能成为全球泥炭储量的“巨人”,既是大自然的恩赐,也是工业时代的产物。西伯利亚平原、俄罗斯平原广袤湿地上,厚达数米的泥炭层沉睡千年,占地超830万公顷。据俄罗斯地质局统计,这些地区年均新增泥炭2.6亿吨以上,几乎是地球最旺盛的积累区之一。
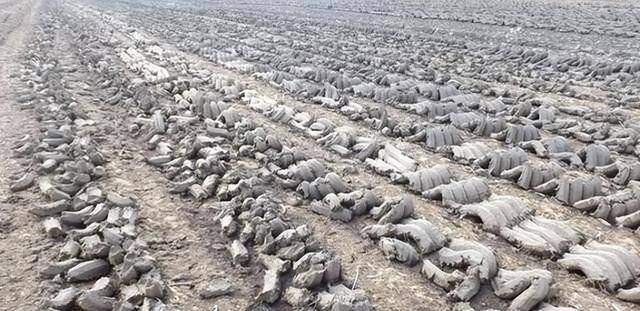
寒冷气候与水分充沛的生态条件,减缓了有机物的分解,为泥炭形成创造了理想环境。早在19世纪,沙皇政府就已开始勘察泥炭资源;二战时期,列宁格勒围城期间,城市电力一度依靠泥炭电厂维持。那是泥炭第一次成为国家能源命脉。
展开全文
苏联时期,泥炭被写入工业化蓝图,大面积开采成为常态。到今天,俄罗斯60%以上的泥炭资源集中在欧洲部分,交通便利开发成熟;而西西伯利亚等偏远区域仍未充分利用,潜力巨大却受限于基础设施瓶颈。
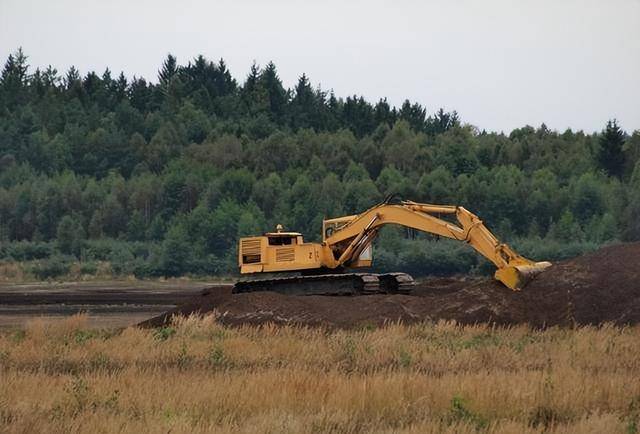
但“资源富国”并不总是好事。泥炭一旦开采,湿地排水不可避免,极易引发火灾。2021年,西伯利亚泥炭火灾释放的碳排放,占全球总量的0.5%。《自然》期刊称之为“看不见的碳弹”。腐殖酸含量高达50%的俄罗斯泥炭,虽在欧洲市场供不应求,却也成为气候治理上的“绿色难题”。
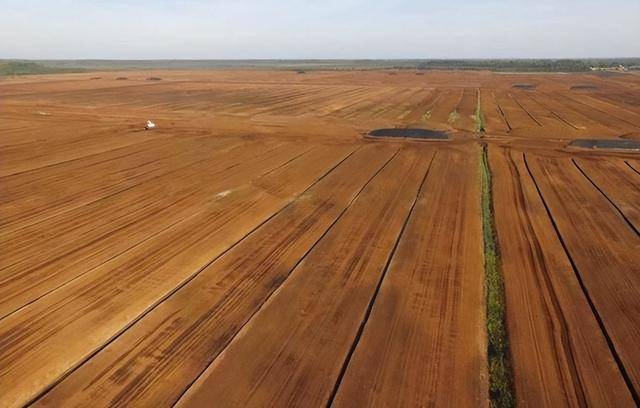
俄罗斯农业部数据显示,泥炭行业直接就业人口超过10万。在全球对化肥日益审慎的当下,泥炭成为俄罗斯出口版图上的新利器。但这把“绿色武器”,同时也是双刃剑,在应对全球变暖的背景下,如何使用,不只是市场行为,更是关乎地缘气候政治。
泥炭困局
与俄罗斯的“资源富矿”截然不同,中国的泥炭资源呈现出典型的“先天不足”格局。
根据1985年全国泥炭调查报告,全国可采泥炭干重仅46.87亿吨,占全球不到0.8%。主要分布在若尔盖高原、三江平原、云南高原等五个区域,呈现“小而散”的特征。
根据1985年全国泥炭调查报告,全国可采泥炭干重仅46.87亿吨,占全球不到0.8%。主要分布在若尔盖高原、三江平原、云南高原等五个区域,呈现“小而散”的特征。
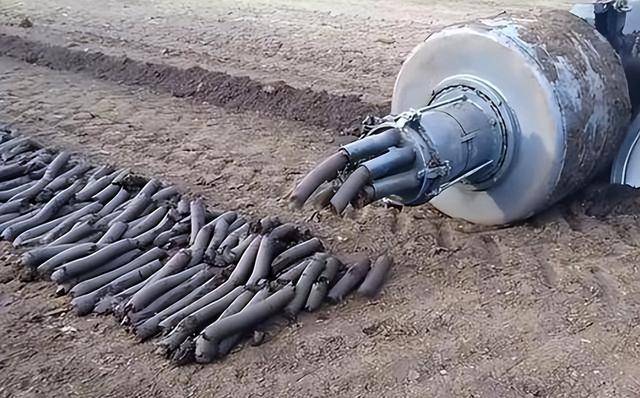
地形决定命运。中国67%的国土为山地丘陵,湿地面积仅占0.1%。没有连片的沼泽湿地,自然难以形成大规模泥炭层。而且,中国的泥炭矿床多在生态敏感区,开发面临巨大限制。
以若尔盖湿地为例,这是全球最大的高原泥炭沼泽,储量超20亿吨。但自2015年起,该地全面禁止商业开采,转为碳监测与生态修复示范区。
新华社2024年报道显示,通过遥感技术,中国已能精准评估其碳储量变化,用科技手段改写泥炭命运。
新华社2024年报道显示,通过遥感技术,中国已能精准评估其碳储量变化,用科技手段改写泥炭命运。
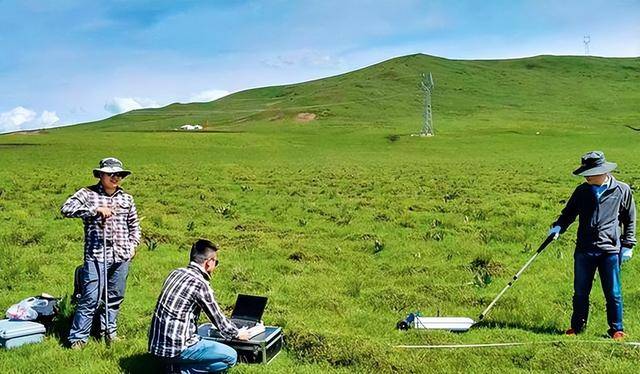
然而现实需求并未减少。随着园艺业和绿色农业的发展,中国每年泥炭需求增速达30%。但自给率却不足10%,严重依赖进口。2023年,中国从俄罗斯进口泥炭量同比增加30%,几乎占据总供应的九成。
在资源受限的背景下,中国正在尝试用稻草、菌渣等农业副产品替代泥炭。浙江省的“无泥炭育苗”试验已初见成效,部分地区实现了大棚育苗全替代。但这些替代品在保水性、通气性上仍难以完全媲美天然泥炭。
面对短缺,中国没有走“扩产”老路,而是转向“生态优先”策略。以云南洱海为代表的一批“小微湿地修复”项目,正逐步恢复泥炭地生态功能,并纳入碳汇体系。
这是一次从“用”到“养”的认知转变,也是一种资源稀缺倒逼下的战略升级。
储量差距
泥炭储量的巨大差异,不只关乎资源禀赋,更折射出两国对能源、农业和气候政策的不同逻辑。俄罗斯,是典型的“资源驱动型”经济体;中国,则是“需求驱动型”市场国家。
俄罗斯农业近年来大力推广泥炭肥,用于改良远东盐碱地。俄农业部2024年规划中提到,泥炭将成为俄罗斯粮食安全的“隐形保障”。与此同时,俄罗斯还在向中东、印度等新兴市场推销泥炭产品,试图打造能源之外的战略出口通道。
反观中国,本土供应难以满足快速增长的需求,进口路径多依赖中欧班列与海运。中欧班列运输泥炭时因关税争议频发,暴露了供应链脆弱性。这种结构性依赖,迫使中国不得不思考“技术自立”与“生态自保”的双重路径。
在气候责任上,两国的表现也各有千秋。俄罗斯泥炭火灾频发,而恢复湿地进展缓慢。联合国环境署2022年报告指出,俄罗斯累计修复泥炭湿地面积仅3.5万公顷,远低于国际平均水平。
相对而言,中国在泥炭地保护方面动作更为主动。三江平原的退耕还湿项目,已获得世界银行的专项资助,计划到2030年实现碳汇能力提升15%。湿地保护法于2024年正式实施,泥炭地作为“重点生态单元”首次被写入法律框架。
相对而言,中国在泥炭地保护方面动作更为主动。三江平原的退耕还湿项目,已获得世界银行的专项资助,计划到2030年实现碳汇能力提升15%。湿地保护法于2024年正式实施,泥炭地作为“重点生态单元”首次被写入法律框架。
这场“隐形竞争”正在升温。有观点认为,泥炭将成为“第二个大豆战争”的引爆点。在西方制裁持续的背景下,俄罗斯加快向亚洲出口泥炭,而中国是否能抓住契机,通过中俄合作开发冻土区碳封存技术,打破依赖、掌握主动?
俄罗斯与中国在泥炭领域的差距,表面上是1800亿吨对46.87亿吨的“数字悬崖”,实质上却是两种发展模式的较量。一方依赖地理红利,另一方依靠制度优化;一方凭储量争市场,另一方用效率谋生态。没有对错,只有路径选择。
但气候变化正重新定义这场博弈的规则。冻土的融化,可能释放俄罗斯泥炭地中沉睡千年的碳库,成为新的环境隐患。而中国借助科技、法律和国际合作打造的“湿地防线”,或将在全球气候治理中树立新的范式。
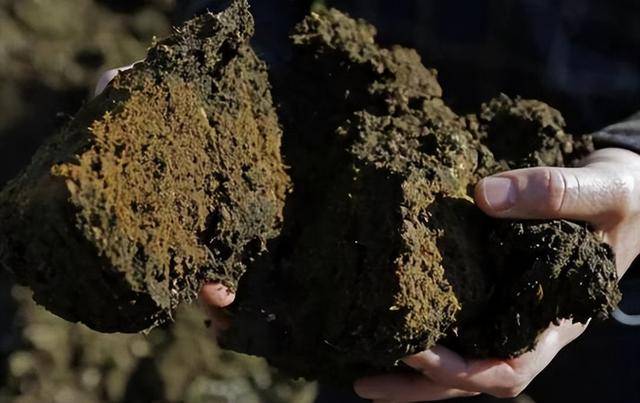
泥炭,从来不只是土壤问题,更是时间与文明交织的记录本。它承载着国家的战略选择,也映照着人类对大自然的理解与尊重。
今天比拼泥炭,明天比拼的是生态智慧。你认为,中国能在“泥炭难题”中找到自己的绿色出路吗?欢迎留言讨论。
参考信息:西安集佰侬|聚焦泥炭资源优势,构建腐植酸高质量发展新格局2025-05-24 18:10·中国化工报农资导报
参考信息:西安集佰侬|聚焦泥炭资源优势,构建腐植酸高质量发展新格局2025-05-24 18:10·中国化工报农资导报


评论