4000亿市值炒上天!摩尔线程狂飙:炒的不是芯片,是“国产信仰”
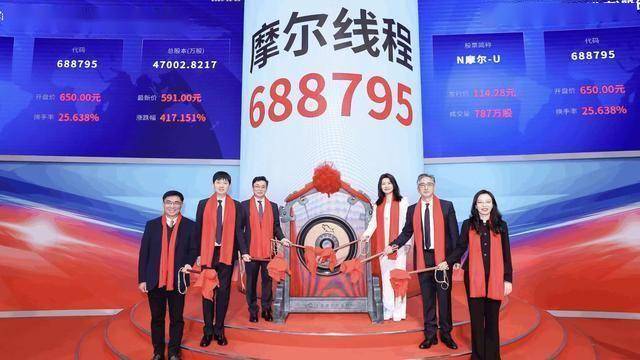
12月11日早盘,摩尔线程股价冲至851.85元,上市仅5天市值破4000亿,单签打新浮盈近29万元——数字耀眼如神话。但剥开这层金光闪闪的外衣,真相刺眼: 这家公司前三季度营收不足8亿元,累计亏损超59亿,连年烧钱无盈利,却撑起一个比英伟达市销率高出三倍的估值泡沫。市场狂欢的,从来不是它的财报,而是那句被反复吟唱的口号:“中国需要自己的GPU”。
这是一场典型的“信仰驱动型”炒作。在英伟达高端芯片断供、国产替代政策加码的背景下,摩尔线程被塑造成“中国版英伟达”的唯一火种。投资者不在乎它当前能否赚钱,只在乎它“能不能代表希望”。于是,低流通盘(仅6.25%)、科创板前五日无涨跌幅限制、量化资金推波助澜,共同点燃这场非理性盛宴。有人直言:“买摩尔线程,不是投资,是投票。”
然而,信仰不能当饭吃,更不能填补技术鸿沟。
生态薄弱:MUSA架构开发者数量不到CUDA的1/30,迁移代码性能损耗高达20%;
制程落后:依赖中芯国际12nm工艺,比英伟达H100落后两代以上;
盈利遥遥无期:公司自己预计2027年才可能扭亏,而届时市场格局或已天翻地覆。
展开全文
更危险的是,早期资本早已悄然撤退。红杉等机构在IPO后迅速套现,留下散户在高位接盘。当2026年12月93.75%限售股解禁,若届时仍无真实订单和利润支撑,这场“信仰牛市”恐将瞬间崩塌。
市场把摩尔线程当作民族科技突围的图腾,却忘了它首先是一家企业——企业要活下去,靠的不是掌声,而是现金流。政策红利再大,也填不满持续失血的窟窿;国产情怀再浓,也跑不过摩尔定律的残酷迭代。
12月19日的开发者大会,将是第一道试金石。若只谈愿景、不晒客户、无生态突破,那么今天的851元,或许就是未来三年的高点。
可以相信国产GPU的未来,但不该迷信一只股票的神话。
毕竟,真正的科技自立,靠的是实验室里的日夜攻坚,而不是交易软件里的红色K线。
【免责声明:本文基于公开财报、券商研报及媒体报道撰写,不构成任何投资建议。摩尔线程作为国产GPU重要参与者,其战略价值值得肯定,但二级市场交易风险极高。投资者应理性看待政策预期与基本面差距,警惕情绪化炒作。】


评论