外汇商品 | 加拿大央行货币政策框架与传导机制
加拿大货币政策
本报告系统梳理了加拿大央行(BoC)自20世纪80年代以来货币政策框架的演变,并剖析了其货币政策决策机制,重点探讨了在小型开放经济体特征下,BoC如何在全球金融一体化背景中平衡内部稳定目标与外部约束。研究发现,加拿大的货币政策运行以“灵活的通胀目标制”为核心,通过利率、汇率、通胀预期与资产价格四大渠道传导,其中汇率渠道具有关键作用。
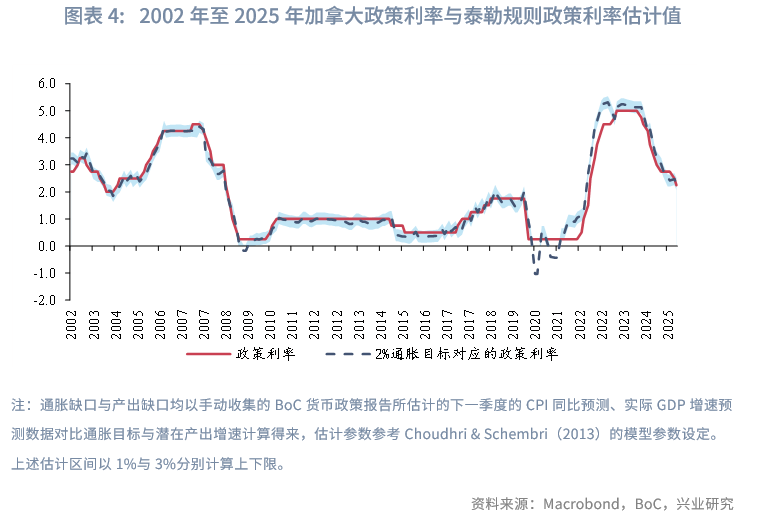
本文发现BoC的实际政策利率与改良后的泰勒规则估算值整体贴合,仅在2022年紧缩周期期间出现显著滞后,印证了市场对其加息反应迟缓的批评。同时,BoC的反应函数对汇率变动和美国政策利率具有显著敏感性,体现出外部政策溢出对其决策独立性的约束。全球风险溢价和美加利差的动态变化亦被证实对加拿大金融条件与通胀走势具有重要影响。
总体来看,加拿大央行的政策框架在灵活性与透明度之间形成了平衡:短期内通过利率调节应对产出与通胀缺口,长期则以潜在产出增速锚定中性利率水平。展望未来,BoC将在2026年框架续约中进一步评估是否转向兼顾价格稳定与最大可持续就业的双重目标制,以适应人口老龄化、结构性通胀和全球金融周期新阶段下的政策挑战。
引言
感谢前研究员黄丽灵对本文的贡献。
本报告系统梳理了加拿大央行(BoC)自20世纪80年代以来货币政策框架的演变,并深入分析其决策机制,重点探讨在小型开放经济体特征下,BoC如何在全球金融一体化背景中平衡内部稳定目标与外部约束。研究发现,加拿大的货币政策运行以“灵活的通胀目标制”为核心,通过利率、汇率、通胀预期与资产价格四大渠道传导,其中汇率渠道居于核心地位。
在政策设计层面,BoC的最优反应函数不仅关注通胀与产出缺口,也高度重视进口价格与汇率稳定,反映出小型开放经济体在应对外部冲击时所面临的独特约束。无论从理论建模还是政策实践看,加拿大均体现出小型开放经济体的典型特征——经济体量较小、外向型依存度高、对外部金融与贸易条件极为敏感。
从政策实践来看,BoC的实际政策利率与基于改良泰勒规则的估算值整体贴合,仅在2022年紧缩周期期间出现显著滞后,印证了市场对其加息反应迟缓的批评。同时,BoC的反应函数对汇率变动与美国政策利率高度敏感,体现出外部政策溢出对其货币政策独立性的制约。全球风险溢价与加美利差的动态变化亦被证实对加拿大金融条件与通胀走势具有重要影响。
总体而言,BoC的政策框架在灵活性与透明度之间实现了动态平衡:短期内通过利率调节应对产出与通胀缺口,长期则以潜在产出增速锚定中性利率水平。展望未来,BoC将在2026年框架续约中评估是否转向兼顾价格稳定与最大可持续就业的双重目标制,以应对人口老龄化、结构性通胀与全球金融周期新阶段下的政策挑战。
一、货币政策框架的演变与传导机制
1.1 货币政策框架沿革
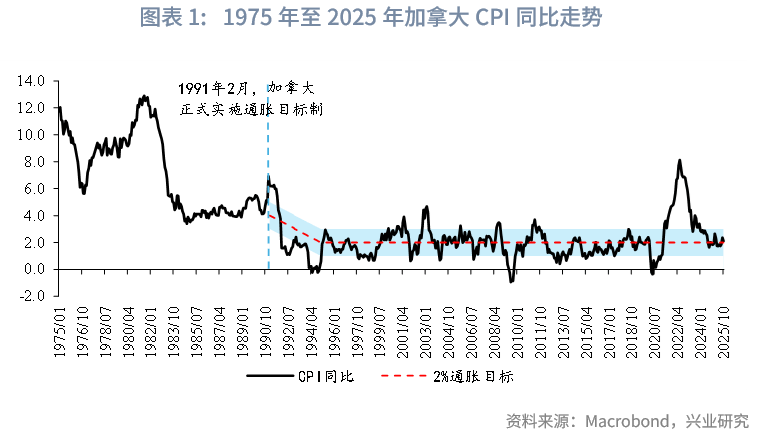
1980年代以来,加拿大央行的货币政策框架经历了从“货币供给目标制”向“通胀目标制”的根本性转型。1982年,BoC效仿美联储采取极度紧缩的货币政策,放弃货币供给目标制,以“隔离利率”为主要操作目标。期间,通胀率从12%的高位迅速回落并稳定在4%左右,但BoC在此期间仍缺乏系统性的货币政策框架。1988 年通胀压力再度上升,时任行长约翰·克劳提出“应将通胀降至接近长期价格稳定水平”,虽未明确数值目标,但这一理念为通胀目标制奠定了基础。
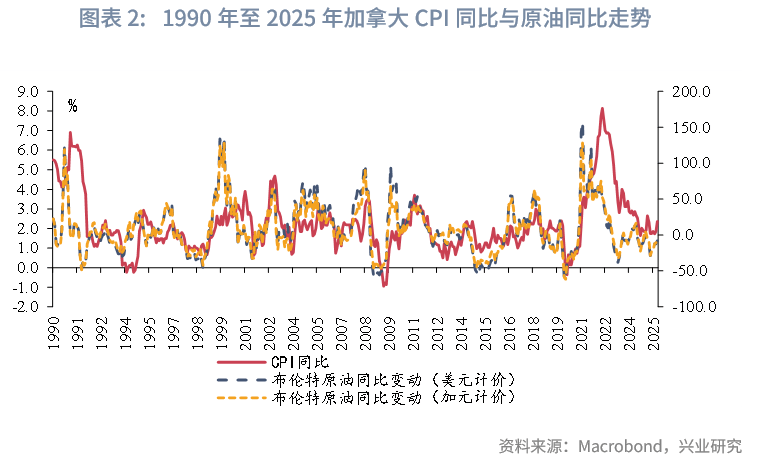
1990年,国际油价飙升,加之加拿大政府欲推行商品与服务税并重新谈判薪酬合同,通胀压力显著上升。在此背景下,确立一个清晰且可信的通胀目标被视为稳定工资预期和提升政策可预测性的关键举措。1991年,加拿大政府与BoC联合宣布实施通胀目标制。至此,加拿大成为继新西兰之后第二个正式采用通胀目标制的国家(Mishkin & Posen,1997)。值得注意的是,这一制度最初由联邦财政部倡议,既旨在通过价格稳定强化宏观政策的可预期性,也在一定程度上制衡央行的激进紧缩取向,防止政策过度收紧导致经济衰退。
1995年,通胀目标被正式制度化为“以2%为中点、1%~3%为控制区间”,正式确立了以“灵活的通胀目标制”为核心的货币政策框架。自此之后,央行每五年与财政部重新签署《通胀控制协议》,以保证政策的透明度与适宜性。在操作层面,由于加拿大为能源及大宗商品净出口国,在应对短期供给冲击(如油价波动)时,BoC允许通胀在一定时期内偏离目标,以在价格稳定与经济增长之间维持灵活平衡。
2001年,加央行进一步强化“价格稳定”为货币政策的首要长期目标,明确低且可预测的通胀是实现可持续增长的最佳途径,实质上确立了“单一目标制”[1]。这一制度安排有效提升了宏观经济的稳定性与货币政策的公信力,此后历次框架续约均未作实质性修改。
新冠疫情对加拿大劳动力市场造成了前所未有的冲击,暴露出就业结构的分化与脆弱性——包括长期失业持续、55岁以上群体复工缓慢以及低学历人群劳动参与率下降(Ens et al., 2021)。
在此背景下,加央行于2021年的货币政策框架续约中,在保持2%通胀目标及1%~3%控制区间不变的前提下,首次引入“最大可持续就业”考量。此次续约不仅强调政策灵活性、气候变化与包容性增长在未来货币政策中的重要作用,也反映出央行目标体系的历史性调整。最典型的改变是文件名称由一直沿用的“Renewal of the Inflation-Control Target”更名为“Monetary Policy Framework Renewal”,象征着政策框架从单一的通胀目标制迈向兼顾“价格稳定”与“最大可持续就业”的双重目标制,与美联储的政策理念逐步趋同。BoC 强调,应通过更具弹性的政策工具在经济复苏过程中动态平衡价格稳定与充分就业两大目标。
展望未来,加拿大央行计划于 2026 年 12 月再次更新货币政策框架。其最核心的议题在于,是否应将现有的“灵活的通胀目标制”正式扩展为兼顾价格稳定与就业水平的双重目标制,以及当前使用的核心通胀衡量指标是否仍是评估潜在通胀压力的最优工具(Senate Canada,2024);是否有必要适度上调通胀目标区间,以拓展政策操作空间。然而,部分研究指出,相较于双重目标制,以通胀稳定为核心的灵活通胀目标框架在理论与实践中更能保持政策的透明度与可信度(Ambler et al., 2025)。
1.2 货币政策传导机制
加拿大的货币政策主要通过利率渠道、通胀预期渠道、汇率渠道和资产价格渠道发挥作用。由于其作为小型开放经济体、且与美国经济周期高度同步的特征,加拿大的货币政策在实际运行中表现出明显的外部约束性。这一结构特征使得汇率渠道成为政策传导中最核心的环节——汇率稳定不仅是缓冲外部冲击的关键机制,也是实现总需求与物价稳定的主要途径。
利率渠道是最直接的政策传导路径。BoC加息会推高短期利率并带动长期利率预期上升,从而抑制信贷与投资支出;降息则通过降低融资成本刺激需求与产出。由于加拿大银行体系主导地位显著,政策利率变动能迅速传导至信贷条件并影响产出缺口,进而通过薪酬与成本传导机制作用于通胀(Cao et al.,2023)。
通胀预期渠道体现了货币政策在引导公众对未来物价形成稳定预期的作用。稳定的通胀预期可防止工资与价格形成自我强化的“通胀螺旋”,增强政策的可信度与效果。BoC的经验表明,当公众普遍相信通胀能稳定在目标区间内时,短期价格波动对实际通胀的影响将明显减弱。
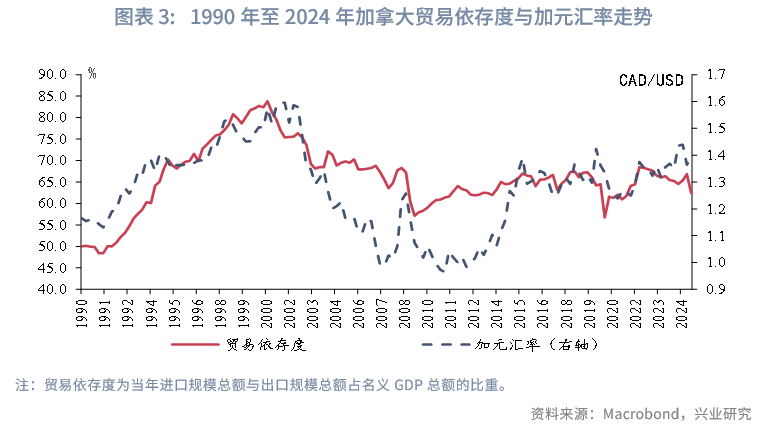
与美国不同,加拿大的货币政策传导机制在很大程度上依赖汇率渠道。作为典型的小型开放经济体与资源型国家,加拿大货物与服务进出口总额占GDP比重长期超过60%。因此,货币政策效果不仅取决于国内利率与信贷条件的变化,更关键的是通过汇率与贸易条件的变动影响价格水平(Murchison & Rennison,2006)。一般而言,政策利率调整通过加美利差变化影响加元汇率(Kearns & Manners, 2006)。加美利差上升通常导致资本流入与加元升值,从而削弱出口竞争力、同时提升进口,对总产出与通胀形成下行压力;反之刺激增长与通胀上行。实证研究显示,加元汇率变动对通胀的阶段性波动解释力较强(Savoie-Chabot & Khan,2015)。以2015年第二季度为例,加元贬值使核心通胀与通胀水平分别上升0.4与0.7个百分点(BoC,2015)。
资产价格渠道在货币政策传导中同样重要。加拿大住房市场在该渠道中尤为关键。研究表明,加拿大居民消费对金融与住房财富变动均具显著敏感性,且住房财富效应在信贷宽松期更为突出(Kichian & Mihic, 2018)。然而,该渠道的稳定性相对较弱。加拿大资产定价在很大程度上受全球风险偏好与美国主导的全球金融周期影响(Rey, 2015)。例如,美国货币政策收紧时通常会导致加拿大金融条件被动收紧。因此,当BoC的政策立场与美联储不一致时,美国主导的全球风险溢价变化会削弱国内政策效应(Bauer et al., 2012)。
总体而言,上述渠道共同构成了货币政策传导的主要机制。然而,以美国为代表的核心经济体货币政策的外溢效应会显著削弱小型开放经济体的政策独立性与有效性(Rey,2015;Cao et al., 2023)。因此,BoC在制定政策时不仅要考虑国内的产出与通胀水平,还必须密切关注美国货币政策取向变化及全球风险溢价变化,反映出其在全球金融一体化下面临的外部约束。
二、货币政策的决定机制
一般而言,加拿大央行会在每年的一月、三月、四月、六月、七月、九月、十月与十二月的固定日期公布货币政策利率决议,其时间安排通常早于同季度的美联储议息会议若干个工作日。此种安排旨在强化政策的独立性,避免因被动追随美国政策变化而引发汇率与利率的过度波动。此外,美国货币政策通过汇率与利率对加拿大产出与通胀具有显著外溢效应(Cushman & Zha, 1997)。通过先行公布利率决议,BoC能够在一定程度上引导市场对加美利差及汇率走势的预期,从而提升货币政策信号的有效性与前瞻性。
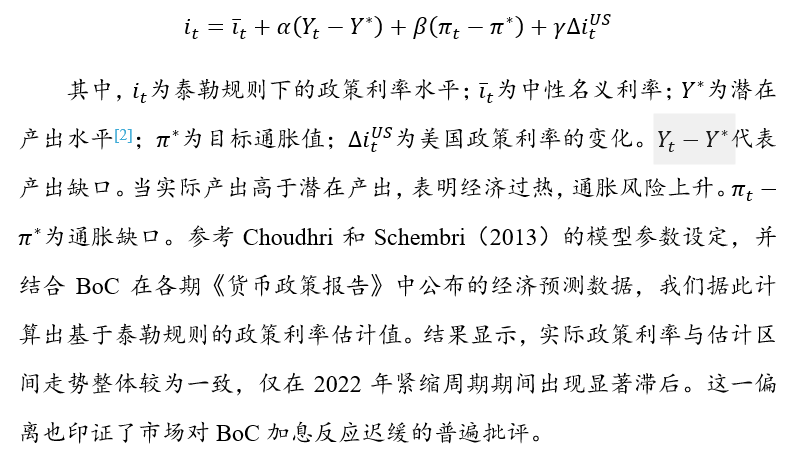
关于货币政策的决定机制,根据加拿大央行(BoC)公开资料,其政策框架与美联储类似,均以泰勒规则(Taylor Rule)为基础。其核心思想是,政策利率围绕中性利率运行,并根据通胀缺口与产出缺口进行系统性调整。不同于美联储的是,BoC 的政策利率决策机制虽起源于标准泰勒规则,但在实践中逐渐形成了更具“小型开放经济体”特征的扩展形式。标准泰勒规则假设央行仅需响应国内的通胀与产出偏离,而未考虑外部因素的影响。然而,作为典型的小型开放经济体,加拿大央行在设定政策利率时往往还会参考美国的货币政策取向,以避免加元出现过度的汇率波动(Cushman & Zha, 1997)。实证研究亦表明,BoC 的反应函数中对实际汇率变动具有显著响应(Dong, 2013),反映出汇率在其政策传导与决策机制中的关键作用。
这一特征在BoC的官方文件中亦有清晰体现。其定期发布的《货币政策报告》显示,政策决策受到美国经济与金融环境的显著影响。早在1996年、1997年的报告中,央行便指出加美短期与中期利差的变化对货币政策节奏构成重要约束。2001年起,BoC开始系统性地跟踪和评估美国的潜在产出、通胀预期、劳动力市场状况及中性利率水平等关键变量。这表明,美国经济预期与政策取向已成为加拿大货币政策制定的重要外部参照,BoC已建立起一套针对美国经济与政策路径的前瞻性分析框架,用以辅助其政策判断与操作,从而在外部冲击与国内稳定目标之间取得平衡。
因此,借鉴Hayo&Neuenkirch(2012)与Choudhri&Schembri(2013),我们可将传统的Taylor规则进行扩展,明确将美国政策利率纳入加拿大的利率反应函数,用以刻画外部政策溢出的约束效应。
2.1 内在驱动因素的估计方法
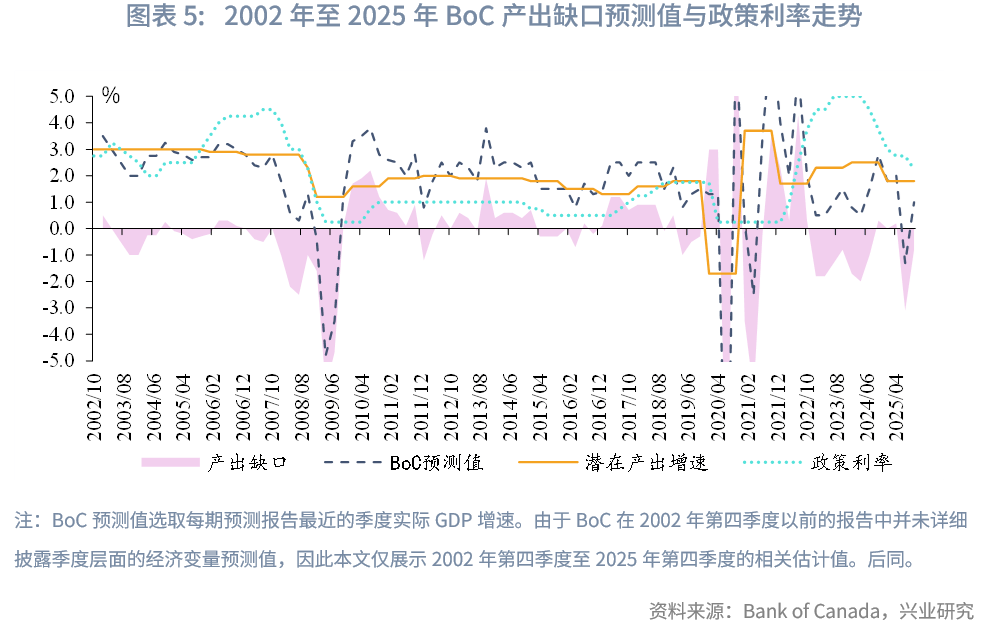
在政策决策机制中,潜在产出(Y*)的估计是核心环节。由于Y*本身不可观测,其决定因素(如就业、资本存量与技术进步)也难以准确度量,使得估算过程具有显著不确定性。鉴于此,BoC目前主要采用集成框架(Integrated Framework,IF)与扩展多变量滤波模型(Extended Multivariate Filter, EMVF)作为潜在产出基准值的估算模型。随后,决策委员会结合其他高频经济数据与劳动力数据[3]进行主观校准,形成最终的政策参考值。
具体来看,EMVF模型作为早期核心工具,主要基于柯布–道格拉斯生产函数框架,将潜在产出视为趋势劳动投入与趋势劳动生产率的乘积,并以趋势劳动份额进行调整[4]。该模型结合HP滤波与结构向量自回归方法提取各变量的长期趋势,并利用多项经济关系作为约束,以确保估计结果具有理论一致性。具体而言,BoC在HP目标函数中加入菲利普斯曲线、奥肯定律和实际工资–边际劳动产出的长期协整约束,以保持经济逻辑。
在通胀预测方面,BoC同样采用“模型估算基准值加主观调整”的综合方法,既反映结构模型的定量结果,也体现决策委员会的前瞻性判断。首先,依托ToTEM等DSGE模型对未来通胀路径进行模拟。随后,央行结合各类调查数据[7],对模型输出进行主观校准,从而形成更符合现实判断的预测区间。
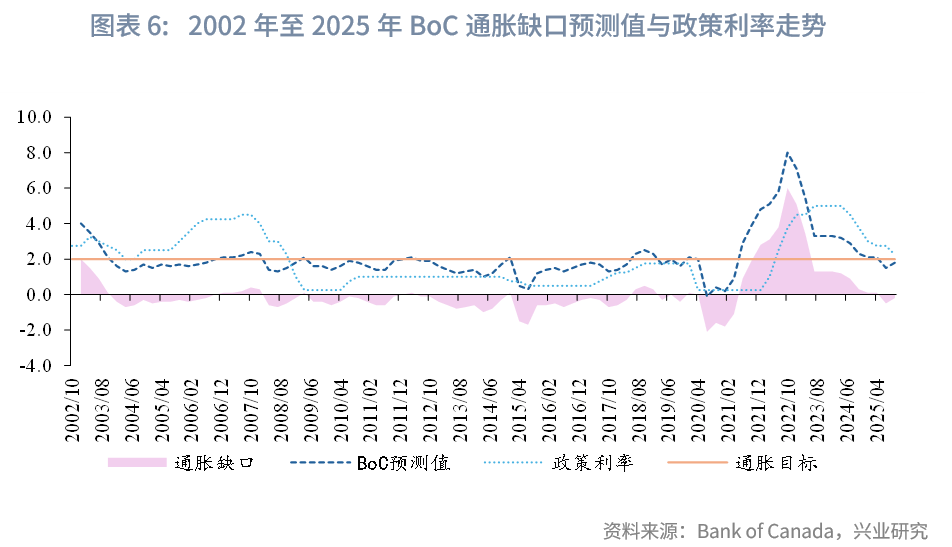
从长期来看,政策利率的中枢与潜在产出增速走势大体一致,这实际上反映出——经济的潜在增长率决定了中性利率的长期水平。换句话说,利率的长期均衡取决于经济的潜在增速与结构性因素(如生产率和人口增长),而非短期的政策操作。从短期来看,BoC则会根据产出缺口与通胀缺口的变化对政策利率进行微调,以防止经济过热带来的通胀压力或需求不足导致的通缩风险。正如BoC行长Tiff Macklem于2025年2月所言,货币政策无法恢复已经丧失的供给能力;其作用至多只是缓和总需求的收缩或扩张幅度。
2.2 外部驱动因素的估计方法
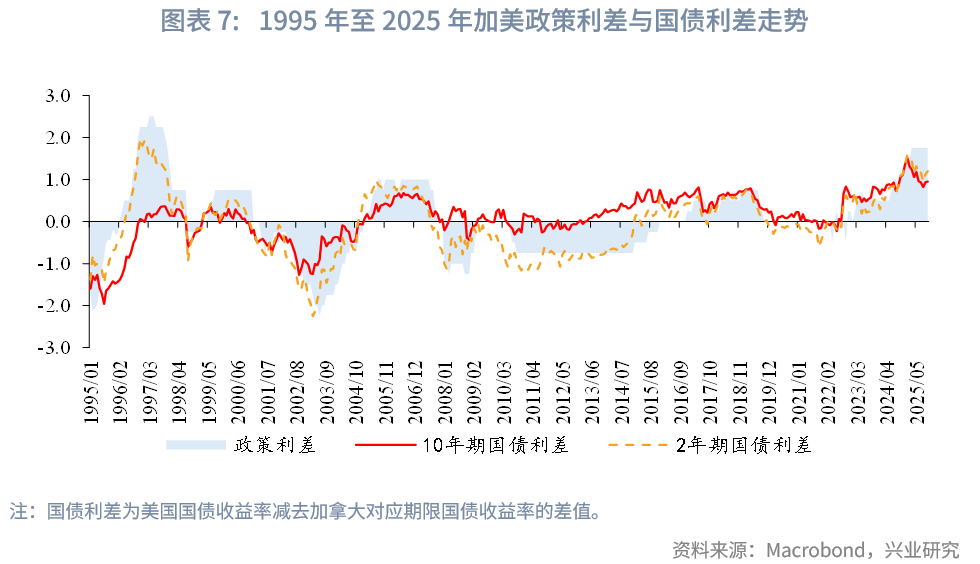
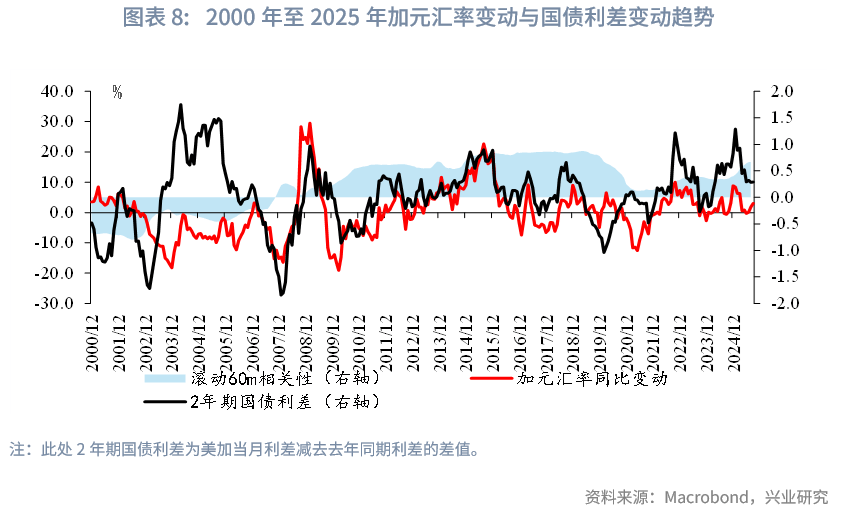
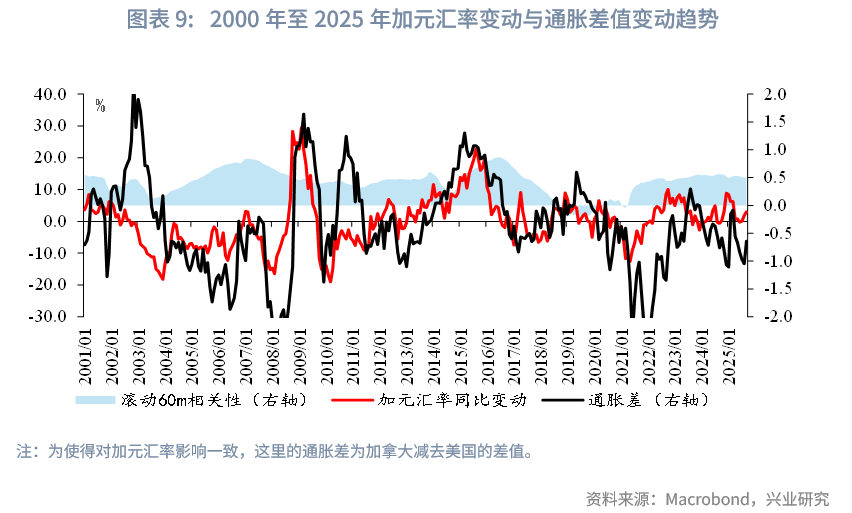
BoC在政策分析中并未公布其用于预测美联储政策路径的明确模型,但从其货币政策报告、实证研究以及国际经验来看,可以将外部驱动因素的估计理解为一个由市场预期、关键经济变量预测与金融条件指标共同组成的分析体系。从1990年代至今的政策文件可以看出,BoC 尤其关注以下几类外部信号:不同期限加美国债利差的变化、加美通胀差值的动态演进以及两国经济周期的相对位置。这些指标共同反映了市场对未来利率、汇率与经济增长路径的预期,并在一定程度上内嵌了对美联储政策走向的判断。在实证估计中,BoC通常综合结构向量自回归与DSGE模型来评估美国货币政策冲击对加拿大核心变量的动态影响路径。
以两年期国债利差为例,2008年以来,该指标与加元汇率的滚动60 期相关系数在大多时期超过0.5。此前相关性较低,主要是因为当时加拿大央行与市场的沟通机制尚不完善,市场对其政策信号的反应相对滞后。随着政策透明度和前瞻性指引的提升,两年期国债利差逐渐成为预期政策利差的领先代理变量,其走势与实际政策利差在方向和幅度上基本一致。
参考文献
1. Ambler, S., T. Koeppl, & J. Kronick, Flexible Inflation Targeting Beats a Dual Mandate: Lessons for Canada’s 2026 Framework Renewal, 2025, C.D. Howe Institute E-Brief.
2. Bank of Canada, Monetary Policy Report 2015-July, 2015.
3. Bauer, G., & A. D. de los Rios, Global Risk Premiums and The Transmission Of Monetary Policy. Bank of Canada Review, 2012, 12-20.
4. Barnett, R., Trend Labour Supply in Canada: Implications of Demographic Shifts and the Increasing Labour Force Attachment of Women, 2007, BoC.
6. Choudhri, E. U., & L. L. Schembri, A Tale of Two Countries and Two Booms: Canada and the United States in the 1920s and the 2000s—The Roles of Monetary and Financial Stability Policies, 2013.
7. Cushman, D. O., & T. Zha, Identifying Monetary Policy in A Small Open Economy Under Flexible Exchange Rates,Journal of Monetary economics, 1997, 39(3), 433-448.
8. Dong, W., Do Central Banks Respond to Exchange Rate Movements? Some New Evidence from Structural Estimation, Canadian Journal of Economics, 2013, 46(2), 555-586.
9. Ens E., L. Savoie-Chabot, K. See, & S. L. Wee, Assessing Labour Market Slack for Monetary Policy, 2021, BoC Stall Discussion Paper.
10. Hayo, B., & M. Neuenkirch, Domestic or US News: What Drives Canadian Financial Markets?. Economic Inquiry, 2012, 50(3), 690-706.
11. Kearns, J., & P. Manners, The Impact of Monetary Policy on The Exchange Rate: A Study Using Intraday Data,Seventh issue (December 2006) of the International Journal of Central Banking, 2006.
12. Kichian, M., & M. Mihic, How Important Are Wealth Effects on Consumption In Canada?. Canadian Journal of Economics, 2018, 51(3), 784-798.
13. Mishkin, F. S., & A. Posen, Inflation Targeting: Lessons from Four Countries,1998, NBER.
14. Murchison, S., & A. Rennison,ToTEM: The Bank Of Canada's New Quarterly Projection Model, 2006, BoC.
15. Rey, H., Dilemma Not Trilemma: The Global Financial Cycle and Monetary Policy Independence, 2015, NBER.
16. Savoie-Chabot, L., & M. Khan, Exchange Rate Pass-Through to Consumer Prices: Theory and Recent Evidence for Canada,2015, BoC.
17. Senate Committee on Banking, Commmerce and the Economy, Study on Canada’s Monetary Policy Framework – Interim Findings, 2024.
注:
[1]框架续约首次明确将“维持低、稳定且可预测的通胀”作为货币政策唯一目标,标志着加拿大货币政策正式进入以“锚定通胀预期”为核心的单一目标阶段。
[2]潜在产出水平指的是,经济在充分就业、资源未过度闲置或过度利用的情况下且不会增加通胀压力下,所能持续实现的最高产出水平。
[3]如各类劳动力市场指标以及来自央行的企业前景调查(Business Outlook Survey, BOS)等。
[4]劳动投入进一步分解为人口、趋势失业率、趋势劳动参与率和平均工时,而劳动生产率由实际工资与劳动份额决定。
[5]劳动年龄人口增长率基于加拿大统计局(Statistics Canada)的劳动力调查(Labour Force Survey)数据及其中位人口增长预测(medium-growth population projections)进行估算,在估算时央行研究人员通常会采用不同人口情景进行敏感性分析。
[6]不同之处在于该模型未引入代际固定效应,因为工时变化更多受生命周期与教育因素驱动,而非代际差异。
[7]例如,企业前景调查与通胀预期调查等调查数据。

评论